一、现货端
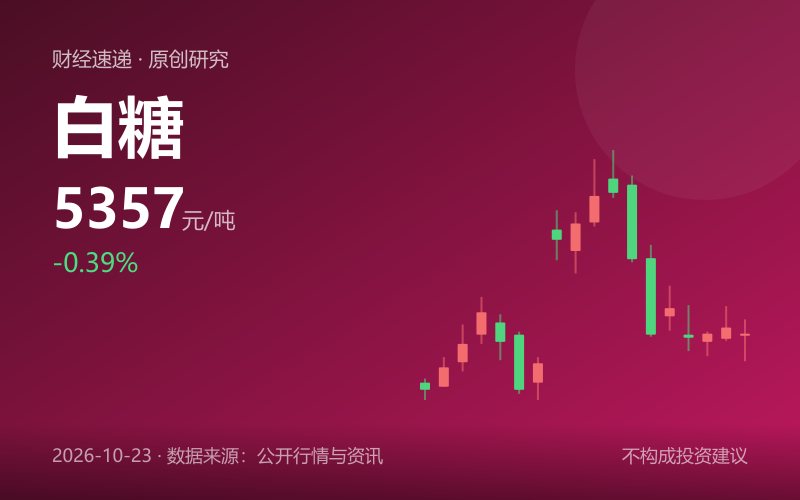
本次调研资料没有提供产区现货报价、销区报价、成交活跃度和基差数值,白糖现货端的价格结构暂无公开数据,基差水平需以当地实际报价为准。能确认的只有盘面:最新价5357元/吨,较昨结5378元/吨回落21元,日内高点5400、低点5333,振幅67元,窄幅波动。盘面这样走,现货端一般会跟着小幅调价,成交以执行前期合同为主。但这只是观察方向——当天现货报价和成交量都没有,不能当作事实陈述。
基差算不了。缺产区和销区现货价,没法计算升贴水,也没法判断期货相对现货是高估还是低估。对做现货贸易的人来说,眼下能确定的只有盘面绝对价格的位置:处在近40日区间5305~5563的中下部,10日均值5431、20日均值5397.7都在最新价之上,短周期均线对价格形成上方参照。这属于盘面统计,不等同于现货强弱。
二、供应端
产量、开工率、社会库存、交易所仓单、进口量、采收进度、新增供给预期,本次资料均未提供具体数值,暂无公开数据。白糖供应端的关键变量通常集中在榨季开榨节奏、进口许可与到港节奏、国储与地方储备的轮换动作,这些在本次资讯里都没有出现,无法量化判断。
可确认的边界条件是:当前盘面持仓量550633手、成交量438569手,成交持仓比约0.80,中等活跃水平。这说明市场对供应端信息尚未形成一致预期——否则持仓结构通常会出现更明显的单边堆积。交易所仓单的增减是判断近月供应压力的直接指标,本次缺失,需在后续数据中补齐后再评估近月合约的实盘压力。
新增供给预期方面,资料里没有榨季预估、种植面积或进口配额调整的任何信息。任何关于增产或减产的结论都缺乏依据,此处不做推断。
三、需求端
下游开工率、淡旺季切换节点、终端采购意愿、替代品(如果葡糖浆)价差,本次资料均未提供,暂无公开数据。白糖需求端的真实刚需通常体现在食品饮料、烘焙、乳制品等行业的排产与补库节奏上,这些数据缺失时,只能从宏观消费环境间接观察。
资料中可引用的宏观需求侧信息有两条:前三季度中国GDP同比增长4.6%,江西GDP同比增长3.5%,大连GDP同比增长5.3%。这些是区域与全国总量数据,不能直接换算成白糖消费增速,也不能据此推断含糖食品的产量变化。它们能说明的是宏观总需求保持平稳运行,对白糖消费形成中性背景。但区域数据差异较大——江西3.5%明显低于大连5.3%——说明内需恢复不均衡,下游采购意愿在不同区域可能分化。具体到企业层面的补库行为,仍需以实际订单为准。
替代品方面,淀粉糖与白糖的价差是需求替代的核心变量。本次无价差数据,无法判断替代是否发生,需以当地实际报价为准。
四、成本测算
行业平均成本、糖料收购价、加工费、进口完税成本等明细,本次资料均未提供,暂无公开数据,因此无法完成“行业平均成本 vs 当前盘面”的盈亏判断。白糖成本结构通常分为国产糖料成本(甘蔗/甜菜收购价加加工费)与进口加工成本(原糖到岸价加关税、加工费、物流),两者共同构成盘面的成本参照区间。缺少任一环节的数据,都给不出有效结论。
可以明确的是:在成本数据缺失的情况下,任何“盘面已跌破成本”或“盘面仍有利润空间”的说法都属于无依据推断,本文不做此类判断。对交易者而言,成本线的意义在于提供下方支撑的参考,但成本本身会随糖料价格、汇率、海运费变化而移动,静态成本线并不可靠。当前盘面5357元/吨处于近40日区间中下部,是否接近成本区需以当地实际报价与成本明细为准。
五、宏观与消息
本次资讯中没有直接涉及白糖的消息,宏观层面可提取的信息点如下。
第一,外交部就美国财政部提议将生物技术纳入对外投资安全项目受限技术清单一事作出回应,中方表态为“美方应当遵守市场经济原则,停止干扰企业之间的正常经贸合作”。这条消息与白糖没有直接产业链关联,但生物技术涉及的范围若扩展,可能影响农产品加工与贸易企业的跨境合作环境,属于需要跟踪的政策边界,目前不构成对白糖供需的实质影响。
第二,前三季度GDP同比增长4.6%,全国经济总量1071071亿元,官方表述为“动能向新、结构向优、质效向好”。这是需求侧的宏观背景,对含糖食品消费的影响是间接的、滞后的,不能作为短期交易的驱动因素。
第三,区域数据:江西前三季度GDP同比增长3.5%,大连同比增长5.3%。区域增速差异反映内需恢复不均衡,对白糖的区域消费与物流流向可能有影响,但缺乏产销区库存与运价数据,无法量化。
天气、进出口新规、储备政策等白糖核心变量,本次资料均未涉及,暂无公开数据。地缘层面亦无与糖类贸易相关的信息。整体看,当日消息面偏宏观、偏政策表态,对白糖盘面属于中性背景,不构成方向性驱动。
六、多空逻辑
多方支撑
- 盘面处于近40日区间5305~5563的中下部,最新价5357接近区间下沿。从区间交易的角度看,下方空间相对有限,接近近10日支撑5356,该位置在当日低点5333附近获得过承接。
- 宏观总量数据保持平稳,前三季度GDP同比增长4.6%,为含糖食品消费提供中性偏稳的背景,需求端出现断崖式下滑的概率不高。
- 成交持仓比约0.80,持仓量550633手处于中等水平,未出现单边恐慌性减仓,说明空方尚未形成压倒性共识。
- 政策表态层面,中方强调遵守市场经济原则、停止干扰正常经贸合作。若后续跨境贸易环境改善,对进口加工与贸易环节的成本预期可能形成边际缓和。
空头压制
- 最新价5357低于10日均值5431与20日均值5397.7,短周期均线系统对价格形成上方压制,反弹在均线附近容易遇到抛压。
- 当日盘面收跌21元、跌幅0.39%,高点5400未能站稳,日内冲高回落,说明上方5400整数关口存在卖压。
- 近40日累计涨跌-0.24%,区间震荡格局下缺乏趋势性上涨动能。10日均值高于20日均值但价格在其下方,均线结构对多头不利。
- 宏观区域数据分化,江西GDP增速3.5%明显低于全国4.6%与大连5.3%。内需恢复不均衡意味着下游补库的持续性存疑,需求端难以提供强驱动。
- 供应端数据缺失本身构成不确定性。若后续榨季开榨或进口到港数据兑现为增量,近月实盘压力可能上升,这是空方可依托的潜在变量。
七、盘面配套
K线结构上,近40日区间为5305~5563,振幅约258元,最新价5357位于区间下三分之一。10日均值5431、20日均值5397.7,两条均线均在价格上方,短周期呈空头排列的雏形。但20日均值与10日均值差距仅33.3元,均线尚未明显发散,属于震荡偏弱而非趋势性下跌。
当日开5379、高5400、低5333、收5357,形成上影线略长于下影线的小阴线,收盘价低于开盘价,日内多头尝试上攻5400未果。成交量438569手、持仓量550633手,成交持仓比约0.80,中等活跃度,未见明显的增仓打压或减仓反弹,资金分歧有限。
关键位置:下方支撑参考近10日支撑5356与当日低点5333,若跌破5333则区间下沿5305成为下一道参照;上方压力参考5400整数关口、20日均值5397.7与10日均值5431,进一步压力为近10日压力5563。当前价格5357紧贴5356支撑,该位置的得失是短期盘面强弱的直接观察点。支撑是否有效需结合成交与持仓变化确认,不能预先判定。
八、情景推演
乐观
行情走向:价格在5356~5333区域获得承接后企稳回升,依次收复5400整数关口与20日均值5397.7,并向10日均值5431靠拢,区间中枢上移。
触发条件:现货端出现产区报价企稳或基差走强的可验证信号;成交量在反弹过程中放大、持仓量同步增加,显示增量资金入场;宏观或政策层面出现利于贸易环节成本下降的消息;供应端后续数据未兑现增量压力。
中性
行情走向:价格在5333~5431之间反复震荡,围绕5356~5400做窄幅整理,均线继续走平,区间5305~5563的框架不被打破。
触发条件:现货报价与库存数据维持缺失或中性,市场缺乏新的驱动信息;成交量与持仓量维持在當前水平附近,成交持仓比无明显变化;宏观数据与政策表态延续当前基调,无超预期内容;多空双方在5356~5400区间内反复测试但均未形成突破。
悲观
行情走向:价格跌破当日低点5333并有效下穿5356支撑,向区间下沿5305靠拢,若5305失守则近40日震荡框架被破坏,价格中枢下移。
触发条件:现货端出现产区报价下调或基差走弱的可验证信号;成交量在下跌过程中放大、持仓量增加,显示空头增仓;供应端后续数据兑现为产量、进口或库存的增量;宏观层面出现不利于消费或贸易环境的政策变化。上述条件需至少部分兑现,否则跌破支撑的有效性存疑。