一、现货端
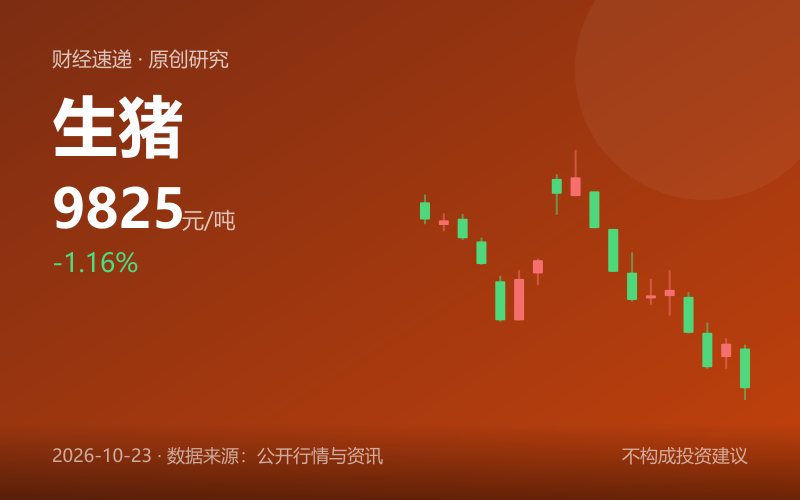
截至2026年10月23日,本次调研未获取到产区生猪现货报价、屠宰企业收购价与白条出厂价的具体数值。现货端报价需以当地实际成交为准,暂无公开数据可用于量化基差。盘面上,LH0最新价9825元/吨,较昨结9940元/吨下行115元,跌幅1.16%,已运行至近40日区间9785~12375的下沿附近。10日均值10428.5、20日均值10628.25均明显高于当前价格,近月盘面对现货的预期定价处于区间低位。
基差方向只能给出条件性描述。现货报价未公开的情况下,若产区现货维持坚挺而盘面继续下行,基差将走强,产业客户卖出套保的边际收益下降、买现卖期的反向操作吸引力上升;若现货同步走弱,基差则维持窄幅波动,盘面下跌更多反映预期而非现实。成交活跃度方面,当日成交量144213手、持仓量189510手,成交持仓比约0.76,属中等偏活跃水平,未见明显的单边增仓或减仓,暂无法据此判断资金是趋势性入场还是短线博弈。
二、供应端
本次调研未获取到能繁母猪存栏、生猪存栏、月度出栏量、屠宰开工率、社会库存与交易所仓单的具体数据,上述指标暂无公开数据,需以官方月度统计与交易所仓单日报为准。可确认的信息是,近40日盘面累计下跌19.94%,区间自12375元/吨回落至9785元/吨附近。这一价格路径本身隐含市场对后续供给宽松或需求不足的定价,但不能据此反推产量与出栏节奏的具体变化。
新增供给预期方面,本次资讯中未出现与生猪产能、进口、冻品收储或抛储相关的政策与数据,进口量暂无公开数据。生猪供应端存在固有的滞后传导:当期能繁母猪存栏变化影响约10个月后的商品猪出栏。因此即便当前价格下行,短期可供出栏的猪源已成定局,价格对供给的反应更多体现在体重调整与压栏、二次育肥的节奏上。这部分数据本次未获取,需以产区实际出栏均重与二次育肥入场情况为准。
三、需求端
本次调研未获取到屠宰企业开工率、白条走货量、终端批发市场成交量等需求侧量化指标,下游开工暂无公开数据。从季节性框架看,10月下旬处于国庆与中秋双节消费旺季之后、腌腊与春节备货启动之前的过渡窗口,属年内需求的相对平缓期,真实刚需的边际变化通常有限。终端采购意愿更多取决于现货价格本身与库存周转天数,而非集中补库。
替代品方面,本次资讯未提供牛羊禽肉、水产及蛋白替代品的价格与消费数据,暂无公开数据可用于比较替代性价比。需求端可确认的边界条件是:在缺少腌腊、灌肠等集中性需求启动信号的情况下,屠宰环节的采购行为偏向以销定产、压低冻品库存。需求对价格的向上拉动需要看到开工率与鲜销率的同步回升,而这两项数据本次均未获取,需以周度屠宰开工与重点批发市场走货量为准。
四、成本测算
本次调研未获取到饲料成本(玉米、豆粕现货价)、仔猪价格、人工与防疫费用等分项数据,行业平均完全成本与自繁自养成本均暂无公开数据,因此无法给出成本与当前盘面9825元/吨的盈亏判断。这一判断的缺失是实质性的:生猪价格是否已跌破行业平均成本线,直接决定养殖端的抗价惜售强度与产能去化速度。缺少成本数据时,任何“亏损倒逼去化”的推论都属于无依据推演。
可提供的替代性观察口径是:以盘面9825元/吨对应约9.83元/公斤的生猪出栏价格量级,若读者掌握当地玉米、豆粕现货报价与料肉比,可自行折算育肥猪配合饲料成本与完全成本,再与9.83元/公斤比较,得出盈亏结论。缺少这些输入,只能标注需以当地实际报价为准,不做盈亏定性。
五、宏观与消息
本次采集的资讯中,与生猪产业链直接相关的政策、疫情、天气与进出口新规均未出现,暂无公开数据。可记录的信息点集中在宏观与经贸层面:外交部10月23日就美国财政部提议将生物技术纳入对外投资安全项目受限技术清单一事表态,中方称美方应当遵守市场经济原则、停止干扰企业之间的正常经贸合作。生物技术涉及饲料添加剂、种源与兽药研发等环节,若相关投资限制落地,对国内养殖业的中长期技术合作路径存在潜在影响。但本次资讯未给出清单细节与实施时间,无法量化其对生猪成本与供给的影响,只能作为需持续跟踪的政策变量。
宏观数据方面,前三季度国内GDP同比增长4.6%,江西前三季度GDP同比增长3.5%,大连前三季度GDP同比增长5.3%。这些数据反映的是整体经济与区域经济的运行状态,与生猪消费的关联需要通过居民收入、餐饮消费与外出就餐频次传导。本次资讯未提供社零中餐饮收入的分项数据,暂无公开数据可用于建立直接映射。天气方面,本次资讯未涉及产区气温、降水与疫病情况,需以产区实际气象与农业农村部通报为准。
六、多空逻辑
多方支撑
- 盘面已回落至近40日区间下沿9785元/吨附近,累计跌幅19.94%,价格对悲观预期的计价较为充分。继续下行需要新的增量利空驱动,单纯的情绪性杀跌空间收窄。
- 10月下旬至次年1月是腌腊、灌肠与春节备货的集中窗口,需求存在季节性环比改善的确定性。若屠宰开工与鲜销率同步回升,现货端可能对盘面形成正向基差修复。
- 价格下行至低位后,养殖端压栏与二次育肥的入场意愿通常上升,短期减少即期出栏供给,形成阶段性支撑。但该逻辑的成立需要看到出栏均重与二次育肥栏舍利用率的实际变化,本次未获取相关数据。
- 宏观层面前三季度GDP同比增长4.6%,经济保持平稳运行。若后续餐饮与居民消费分项改善,猪肉消费的底部支撑相应增强。
空头压制
- 价格结构上,10日均值10428.5、20日均值10628.25均显著高于现价9825元/吨,均线系统呈空头排列。近40日累计下跌19.94%,中期下行趋势尚未出现明确的反转信号。
- 10月下旬处于双节后、腌腊前的需求空窗期,终端以销定产、冻品去库为主,真实刚需的环比增量有限,现货缺乏向上驱动。
- 供应端存在滞后传导的既成事实,短期出栏量由前期存栏决定。若养殖端为回笼资金加快出栏,或前期压栏猪源集中释放,将形成阶段性供给压力。具体出栏节奏本次未获取数据。
- 美方拟将生物技术纳入对外投资受限清单,若后续涉及种源、饲料添加剂等领域的技术合作受限,中长期可能改变行业成本曲线,构成预期层面的压制。落地细节与时间未明。
七、盘面配套
K线结构上,LH0最新价9825元/吨,当日开9905、高9930、低9790,收于日内低位附近,昨结9940,收盘较昨结下行115元。近40日运行区间9785~12375,当前价格距区间下沿仅40元,距近10日压力11385约1560元,距10日均值10428.5约603元。形态上属于区间下沿测试,尚未出现有效跌破9785的确认信号,也未出现止跌反转的K线组合。
持仓与成交方面,当日成交量144213手、持仓量189510手,成交持仓比约0.76,未见异常放量或集中减仓,资金行为偏中性。关键位置:下方支撑9785(近10日低点,亦是近40日区间下沿),若有效跌破则区间下移,下一参考位置需以跌破后的成交与持仓变化重新评估;上方压力11385(近10日压力位),其间10428.5与10628.25的均线位置构成中间阻力。持仓变化与价格突破的配合关系是判断突破有效性的核心,单日数据不足以定性。
八、情景推演
乐观
行情走向:盘面在9785上方止跌企稳,反弹依次测试10428.5与10628.25均线,进一步向11385压力位运行。触发条件需同时满足:产区现货报价企稳或小幅上调、屠宰开工率与鲜销率环比回升、腌腊备货提前启动的迹象出现、盘面在9785附近出现放量增仓的止跌信号。若仅盘面上涨而现货未跟进、基差走弱,则反弹的持续性存疑,视为技术性修复而非趋势反转。
中性
行情走向:价格在9785至10428.5之间窄幅震荡,成交与持仓维持当前水平,基差窄幅波动。触发条件:现货报价持稳但无向上弹性、屠宰开工平稳、无新增政策与疫情消息、资金以短线为主不形成单边增仓。此情景下盘面对消息的反应钝化,方向选择需等待需求季节性启动或供给端出栏节奏变化的确认信号。
悲观
行情走向:有效跌破9785支撑,区间下移,均线系统进一步发散,盘面寻找新的平衡位。触发条件:现货报价同步下调、养殖端加快出栏或压栏猪源集中释放、屠宰开工不升反降、冻品库存累积、出现新的政策或疫病利空。跌破的有效性判断应结合收盘价、成交量与持仓量的配合,单日盘中下破不构成确认。在成本数据缺失的情况下,无法预设跌破后的下方目标位,需以跌破后现货报价与出栏节奏的实际变化重新评估。