一、现货端
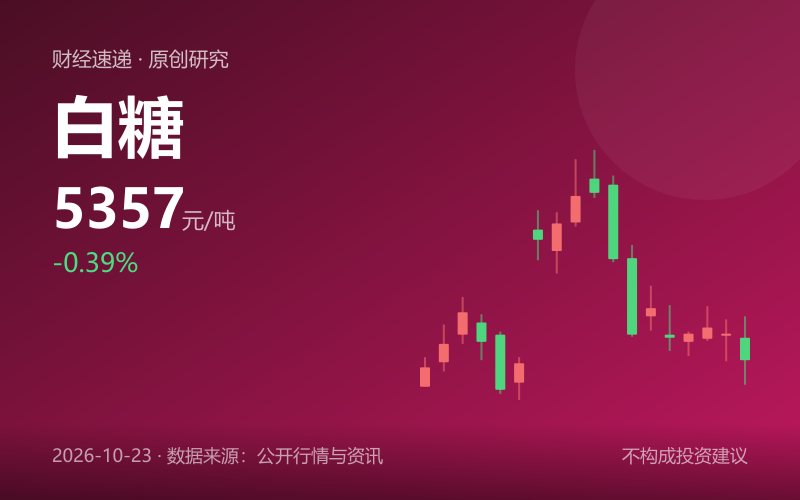
产区现货报价、销区报价、基差数据,本次调研都没拿到。现货端的具体价格水平暂无公开数据,得看当地实际报价。盘面这边,最新价5357元/吨,昨结5378元/吨,日内跌了21元,跌幅0.39%,开5379、高5400、低5333,振幅67元,窄幅波动。行情日期参考价5364元/吨,跟最新价基本贴合,说明采集时点附近盘面没有明显的单边拉扯。
没有现货报价,基差算不出来具体升贴水。按常规贸易习惯,白糖基差要跟踪产区集团报价与盘面近月合约的差值,这个环节的数据缺口,现货商得自己拿当日报价核对。成交活跃度上,盘面成交量438569手、持仓量550633手,持仓高于成交,市场以存量持仓博弈为主,日内换手不算突出。现货成交活跃度暂无公开数据,产区集团走货节奏、贸易商补库意愿需以当地实际成交为准。
近40日盘面结构:区间5305~5563,累计涨跌-0.48%,10日均值5417.6、20日均值5398.8,当前价5357已经在两条均值下方,盘面对现货的预期偏谨慎。这一结构对基差的影响是,若现货报价持稳,盘面回落会带来基差走强;若现货同步松动,基差可能维持。方向取决于产区报价,暂无公开数据支撑定量判断。
二、供应端
产量、开工率、社会库存、交易所仓单、进口量、采收进度、新增供给预期,本次调研均未获取到具体数值,一律暂无公开数据。供应端的定量评估目前无法展开,只能列出需要跟踪的观测点。
库存方面,社会库存与交易所仓单要分开看。社会库存反映贸易环节和终端环节的囤货水平,仓单反映可交割资源的集中度。两者当前均无公开数据,无法判断库存偏高还是偏低,也无法评估仓单压力对近月合约的影响。这一项对白糖这种季产年销品种尤为关键,数据缺失意味着供应端只能定性、不能定量。
进口量、进口利润、配额外成本均暂无公开数据。白糖进口受配额内外价差、汇率、海运节奏共同影响,缺少这些数据就判断不了进口窗口是打开还是关闭。采收进度方面,当前处于新旧榨季交替的观察窗口,具体开榨时间、开榨糖厂数量、日榨能力暂无公开数据,需以产区实际通报为准。新增供给预期同样缺少数据,无法给出方向性描述。
能确认的只有一点:供应端的任何结论在当前资料条件下都不成立。交易者若要做供应驱动的判断,必须先补齐产区开榨进度与库存数据,否则只能依赖盘面结构间接推断。
三、需求端
下游开工率、淡旺季切换节奏、真实刚需水平、替代品价差、终端采购意愿,本次调研均未获取到具体数据,暂无公开数据,需以当地实际报价和走货情况为准。
从公开资讯看,第11届中国(重庆)火锅产业博览会于10月23日开幕,展览面积约12万平方米,汇聚全球2000余家产业链企业、60000余款展品。火锅产业与含糖饮品、调味品消费存在间接关联,但这一信息点无法转化为白糖需求量的定量判断,只能作为消费场景活跃度的旁证,不能据此推导采购增量。海南三亚免税消费活力释放的报道涉及国际客源拓展,与白糖直接需求无关。
需求端的核心矛盾在于:当前处于四季度,按季节性规律属于含糖食品备货与节庆消费的观察期,但具体备货强度、终端库存消化速度、替代品(如果葡糖浆)的性价比,均缺少数据。果葡糖浆与白糖的价差是判断替代效应的关键,暂无公开数据,无法评估替代压力是增强还是减弱。终端采购意愿同样只能定性观察,贸易商是主动补库还是被动去库,需要现货成交数据支撑。
需求数据缺失的情况下,盘面持仓结构可以作为间接参考:持仓量550633手高于成交量,说明多空双方都在持仓观望,没有出现需求证伪或证实带来的集中平仓。这本身不构成需求强弱的证据。
四、成本测算
行业平均成本、分产区成本、加工糖成本、进口成本明细,本次调研均未获取到具体数值,暂无公开数据,成本测算无法给出定量结果。
能做的只有框架性说明。白糖成本通常由原料(甘蔗或甜菜)收购价、加工费、运输费、税费构成,不同产区成本差异明显,南方甘蔗糖与北方甜菜糖的成本曲线并不一致,进口加工糖的成本还叠加了原糖价格、汇率、海运费和关税配额因素。这些分项在当前资料中全部缺失,因此无法判断当前盘面5357元/吨处于行业平均成本的哪个位置,也无法给出盈亏结论。
需要明确的是,任何关于“盘面跌破成本”或“盘面高于成本”的判断,在缺少成本明细的情况下都是不严谨的。交易者若要做成本支撑的逻辑,必须以产区实际收购价和加工费自行测算,不能引用未经核实的数据。当前盘面相对10日均值5417.6、20日均值5398.8偏低,但这只是价格相对均值的位置,不是相对成本的位置,两者不能混用。
五、宏观与消息
本次调研的公开资讯以宏观经济与产业活动为主,未出现直接针对白糖的产销、政策或天气消息。
京港洽谈会拟于11月3日至4日在北京举行,增设“京港之夜”交流活动,属于区域经贸交流安排,与白糖贸易流没有直接关联。2026中非民营经济合作论坛以“零关税·新机遇:从贸易畅通迈向产业共建”为主题在北京举办,零关税议题涉及中非贸易制度安排,但资料未提及食糖品类,不能据此推断白糖进口政策变化。AGI赋能词元经济相关论坛、青海绿算产业税收数据、三亚免税消费报道,均与白糖产业链无直接关系。
天气方面,白糖产区天气是四季度的重要变量,但本次资料未提供任何产区气象信息,暂无公开数据。地缘方面,也没有与食糖主产国或贸易通道相关的新消息。进出口新规方面,资料中无食糖专项政策。
结论是:当前消息面没有给出白糖的方向性驱动,盘面的小幅回落更多来自自身结构,而非消息冲击。交易者需要自行跟踪产区天气、进口政策与主产国产量预估,这些在当前资料中均为空白。
六、多空逻辑
多方支撑
- 盘面已回落至10日均值5417.6与20日均值5398.8下方,最新价5357接近近10日支撑5333,价格处于近40日区间5305~5563的下沿区域,技术上存在支撑测试后的修复空间。
- 持仓量550633手高于成交量438569手,存量持仓未出现集中离场,说明多头筹码尚未溃散,盘面没有出现恐慌性平仓特征。
- 四季度处于含糖食品消费的观察窗口,火锅产业博览会等消费场景活跃度信息虽不能定量,但消费端并未出现走弱的公开证据。
- 成本端虽然缺少明细,但若产区收购价与加工费维持刚性,盘面继续下行会逐步逼近成本敏感区,形成潜在的抗跌逻辑,具体位置需以实际成本数据为准。
- 消息面没有出现针对白糖的利空政策或进口冲击,宏观资讯以经贸交流为主,外部压制有限。
空头压制
- 近40日累计涨跌-0.48%,价格运行在两条均值下方,均线结构偏弱,10日均值5417.6构成短期上方参考压力,反弹需要放量突破才能改变结构。
- 日内高5400、低5333,收盘接近日内低位区域,最新价5357距低点仅24元,日内买盘承接力度不足。
- 成交量438569手低于持仓量,说明新增资金入场意愿有限,缺乏增量买盘推动价格脱离下沿。
- 供应端数据缺失本身构成不确定性,若后续开榨进度加快或进口窗口打开,供应压力可能在数据补齐后集中体现,当前无法排除这一情形。
- 需求端缺少刚需放量的公开证据,终端采购意愿不明,若备货不及预期,盘面下沿支撑可能被反复测试。
七、盘面配套
K线结构上,近40日区间5305~5563,当前价5357位于区间偏下位置,距下沿5305约52元,距上沿5563约206元。10日均值5417.6、20日均值5398.8均高于最新价,短期均线对价格形成上方参考。近10日支撑5333、压力5563,日内低点5333刚好触及该支撑,说明这一位置是短期多空争夺的观察点。
持仓与成交方面,成交量438569手、持仓量550633手,持仓高于成交,市场以持仓博弈为主。日内涨跌-21元、跌幅0.39%,振幅67元,波动收敛,没有出现放量突破或破位的特征。这种结构下,盘面方向的选择往往需要外部变量触发,单纯依靠日内换手难以走出区间。
关键位置参考:下方支撑5333(近10日支撑,日内低点),进一步参考区间下沿5305;上方压力先看5398.8~5417.6的均线密集区,再看5563(近10日压力、区间上沿)。当前价处于支撑与均线之间,属于区间下沿的测试阶段,方向未定。
八、情景推演
乐观
行情走向:盘面在5333支撑上方止跌,逐步收复5398.8~5417.6均线区,并向5563压力测试。
触发条件:产区现货报价持稳或上调,基差走强;下游备货出现可验证的放量,现货成交活跃度提升;持仓量在价格回升过程中同步增加,显示增量买盘入场;供应端数据补齐后未出现超预期的开榨加速或进口冲击。上述条件需要至少两项同时成立,单一条件不足以确认。
中性
行情走向:盘面在5305~5417.6之间反复震荡,5333支撑与均线压力之间来回测试,区间格局延续。
触发条件:现货报价与库存数据维持现状,没有明显的基差方向;成交与持仓保持当前比例,增量资金不明显;消息面继续缺少白糖专项驱动;供应与需求数据逐步补齐但未出现打破平衡的增量信息。这一情景下,盘面方向依赖外部变量,日内波动收敛可能延续。
悲观
行情走向:5333支撑失守,盘面向5305区间下沿靠拢,若下沿被有效跌破,则近40日区间结构被破坏。
触发条件:产区现货报价松动,基差走弱;开榨进度数据补齐后显示供应增量超预期,或进口窗口打开带来额外供给;下游备货证伪,终端采购意愿走弱;持仓量在下跌过程中下降,显示多头离场而非空头加仓。需要区分的是,若下跌伴随持仓增加,性质是空头主动施压;若伴随持仓下降,性质是多头撤退,两者对后续路径的含义不同。