一、现货端
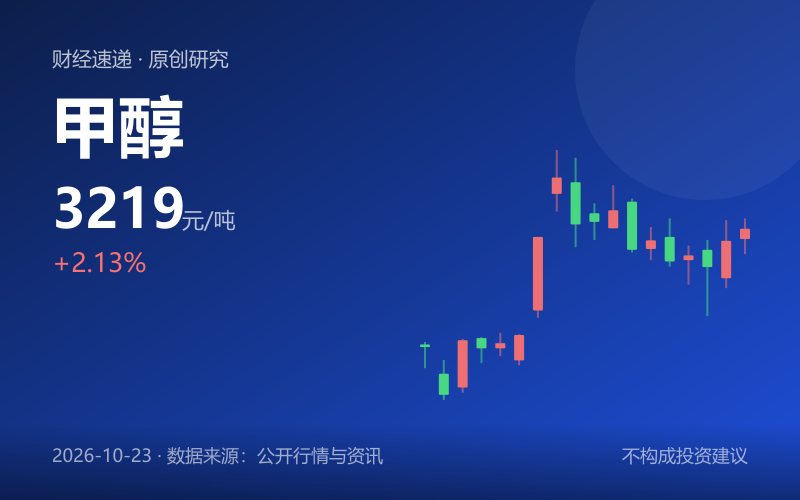
截至10月23日午间,本次调研未获取到产区现货报价、港口报价及基差数据,现货端的具体价格需以当地实际报价为准。盘面上,甲醇MA0最新价3219元/吨,较昨结3152元/吨上涨67元,涨幅2.13%,日内开3195、高3243、低3160,波幅83元。收盘价接近日内高位,当日多头在盘中占据主动。基差方向因缺少现货报价无法量化,暂无法判断盘面对现货是升水还是贴水,也无法测算基差走扩或收窄的幅度,暂无公开数据。
成交活跃度方面,当日成交量2358943手,持仓量885614手,量仓比处于较高水平,日内换手充分,资金参与度不低。但成交量放大伴随价格上涨,只能说明当日多头推动力量较强,不能直接外推为趋势延续。产区成交、贸易商出货节奏、下游接货意愿均无公开数据,需以当地实际成交为准。
二、供应端
本次调研未获取到甲醇开工率、周度产量、社会库存、交易所仓单及进口量数据,以上项目均暂无公开数据。供应端无法给出具体的产量增速、库存绝对水平与仓单增减方向,也无法判断当前供应是偏紧还是偏松。
从可获得的盘面信息间接观察,持仓量885614手对应较大的现货体量。若仓单水平偏低,盘面博弈更多体现为资金与预期;若仓单偏高,近月交割压力需要单独评估。这一判断依赖仓单数据,目前缺失,需以交易所每周公布的仓单日报为准。
新增供给预期方面,本次资讯中未涉及甲醇新增装置投产、检修重启或进口到港的具体信息,暂无公开数据。进口端受地缘、船期与海外装置运行影响,需跟踪后续海关与船期数据。供应端在本次资料中缺乏可量化的事实支撑,任何关于“供应宽松”或“供应偏紧”的结论都缺乏依据。
三、需求端
甲醇下游以烯烃、甲醛、醋酸、二甲醚、燃料为主,本次调研未获取到下游开工率、订单天数与原料库存数据,暂无公开数据。10月下旬处于“金九银十”尾声,北方板材与甲醛需求通常进入季节性回落窗口。这一判断属于季节性规律,具体到今年的实际走弱幅度需以下游开工数据验证。
真实刚需与终端采购意愿无法量化。本次资讯中与甲醇直接相关的需求信息缺失,仅有的一条与消费场景相关的信息是第11届中国(重庆)火锅产业博览会开幕,展览面积约12万平方米、2000余家企业参展。这类活动对甲醇燃料需求的边际影响无法测算,不构成可交易的供需变量。
替代品方面,甲醇作为化工原料与燃料,与LPG、二甲醚、煤制烯烃路线的经济性比较需要原料价格数据,本次未获取,暂无公开数据。终端采购意愿偏弱还是偏强,需以华东、华南主流库区提货量和下游招标价格为参照,目前均缺失。
四、成本测算
甲醇成本以原料煤、天然气为主,分煤制、天然气制、焦炉气制等路线,各路线成本差异明显。本次调研未获取到原料价格、加工费、财务费用等明细,行业平均成本无法测算,暂无公开数据,因此无法判断当前3219元/吨的盘面价格相对行业平均成本是盈利还是亏损,也无法给出成本支撑位的具体数值。
可做的只是框架性提示:煤制甲醇成本与动力煤、无烟煤价格高度相关,天然气制成本受气价与季节性调峰影响,焦炉气制成本跟随焦化利润波动。三者权重不同,行业平均成本并非单一数值。在缺少原料价格的情况下,任何“成本线在某某元”的表述都属于编造,本报告不作此类判断。读者需以当地实际原料采购价与装置能耗水平自行测算。
五、宏观与消息
本次资讯以宏观与区域经济类消息为主,与甲醇直接相关的产业政策、进出口新规、天气事件均未出现。可列出的信息点包括:京港洽谈会拟于11月3日至4日在北京举行,增设“京港之夜”交流活动;2026中非民营经济合作论坛以“零关税·新机遇”为主题在北京举办,涉及贸易畅通与产业共建;青海前三季度绿算产业相关行业开票销售收入同比增长17.8%;海南三亚免税消费活力释放。上述信息对甲醇的直接影响有限,更多体现为宏观情绪与区域经济活跃度的背景变量,不构成甲醇供需的实质驱动。
地缘方面,本次资料未涉及中东、南美等甲醇主要进口来源地的局势变化,暂无公开数据。天气方面,未获取到台风、寒潮对船期与港口作业的影响信息。进出口新规方面,中非论坛提及“零关税”属贸易合作方向,是否涉及甲醇品类无明确信息,不作延伸解读。政策端需关注后续是否有能耗、环保、出口退税等针对性文件出台,目前无公开信息。
六、多空逻辑
多方支撑
- 盘面当日上涨2.13%,收盘3219接近日内高点3243,日内多头控盘特征明显,短线情绪偏强。
- 价格站上10日均值3192.8与20日均值3098.15,短中期均线呈多头排列,近40日区间2755~3576内累计涨幅10.66%,趋势结构尚未破坏。
- 成交量2358943手配合价格上涨,量价配合在当日成立,推动上涨的资金并非零星试探。
- 若后续现货报价跟涨、基差走强,则盘面上涨具备现货端配合,这是多头逻辑能否延续的关键验证点。目前现货数据缺失,尚不能确认。
- 宏观层面区域经济合作、消费场景恢复类消息密集,对整体商品情绪有边际支撑,但传导到甲醇的路径不直接。
空头压制
- 价格已接近近10日压力位3384,同时处于近40日区间3576下方,上方套保盘与前期解套盘的压力客观存在。
- 当日涨幅2.13%属单日脉冲,成交量放大也可能是短线资金换手而非增量资金进场,持仓量885614手是否同步增加无历史对比数据,持续性待验证。
- 10月下旬处于传统需求旺季尾声,若下游开工环比回落,盘面上涨缺乏刚需承接。这是空头最主要的逻辑支点,但需以下游开工数据证实,目前暂无公开数据。
- 供应端若存在检修装置重启或进口到港集中,将形成供给补充。本次资料未提供相关信息,属待验证的潜在压力。
- 成本端无法测算,意味着无法判断当前价格是否已给出高利润。若利润偏高则装置提负意愿增强,反之则形成支撑,方向不明。
七、盘面配套
K线结构上,近40日区间为2755~3576,当前3219处于区间中上部,距区间上沿3576约357元,距区间下沿2755约464元。10日均值3192.8、20日均值3098.15,价格位于两条均线上方,短期均线系统偏多。近10日支撑3016、压力3384,当前价距支撑约203元,距压力约165元,处于支撑压力之间的偏上位置。
持仓与成交方面,当日成交2358943手、持仓885614手,成交量为持仓量的约2.66倍,日内换手活跃。持仓量的绝对水平需与历史同期比较才有意义,本次未获取历史持仓序列,暂无公开数据,无法判断当前持仓是高位还是低位,也无法判断增仓还是减仓。
关键位置:下方第一参考3016(近10日支撑),其下为20日均值3098与10日均值3192构成的均线带,价格若回落至均线带下方,短期多头结构转弱;上方第一参考3384(近10日压力),其上为近40日区间上沿3576。这两个位置是后续观察多空力量转换的坐标,不构成买卖建议。
八、情景推演
乐观
行情走向:价格站稳3219上方并有效突破3384,向3576区间上沿运行。触发条件需同时满足——现货报价同步上调、基差走强或至少不扩大贴水;下游开工率环比回升或维持高位,提货量增加;交易所仓单未出现明显累积;成交量在突破日继续放大且持仓量同步增加。若仅盘面上涨而现货跟涨乏力、基差走弱,则突破的有效性存疑,需降级为假突破处理。上述条件中现货与开工数据目前缺失,乐观情景的验证依赖后续数据落地。
中性
行情走向:价格在3016至3384之间震荡,围绕10日均值3192.8反复。触发条件为——现货报价持稳、基差窄幅波动;供应端无突发检修或集中到港;下游按需采购、无补库或去库的明显方向;宏观消息面平静。此情景下成交量可能逐步萎缩,持仓量变化不大,盘面以时间换空间,等待新的供需变量。中性情景的概率判断依赖库存与开工数据,目前暂无公开数据,只能作为基准假设列出。
悲观
行情走向:价格跌破3016支撑,向20日均值3098下方运行,进一步测试近40日区间下沿2755。触发条件为——现货报价下调、基差走弱;下游开工环比明显回落,旺季结束后的需求真空兑现;供应端检修装置重启或进口到港集中,社会库存与仓单同步累积;宏观情绪转弱或原料价格大幅下跌带动成本下移。若跌破3016后成交量放大且持仓量增加,则下行延续性增强;若缩量跌破,则需警惕假摔。悲观情景的确认同样依赖库存与开工数据,当前缺失,需以实际数据为准。